Web株主通信
- IR情報
- Web株主通信
INTERVIEW
トップインタビュー
着実な成長と未来への
挑戦を掲げ、
兵機海運は新たな歩みを
始めます。
神戸・姫路・大阪港を拠点に、日本の物流インフラを支える兵機海運。2025年、創業100周年を見据えた長期経営ビジョンと2027年を最終年度とする中期経営計画を策定し、新たなステージへの一歩を踏み出しました。今回は、2025年3月期の業績とともに、大和工業グループとの資本業務提携を含む今後の展望について、社長の大東慶治が語ります。
韓国、台湾向け鉄鋼製品の輸送が堅調な外航事業が伸長
各事業で収益改善と課題対応に尽力
2025年3月期の業績は、売上高13,726百万円(前期比93.8%)、営業利益548百万円(前期比105.4%)、経常利益618百万円(前期比91.1%)、当期純利益は435百万円(前期比85.0%)となりました。
内航事業は、運航コストの上昇に対応した継続的な価格改定交渉、短期航海におけるトリップ傭船の積極的な配船、台船を利用したプラント輸送などの施策により、収益を底上げし、利益率も改善することができました。一方、主要取引先において工場設備の更新にともなう2カ月の出荷休止があったこともあり、輸送取扱量は減少しました。
外航事業は、韓国、台湾向けの鉄鋼製品の輸送が堅調で、設備輸送などのスポット貨物の取扱量も伸長。円安も利益の下支えとなりました。一方、RORO船や自動車運搬船との集荷競争激化により、建機の取扱量は減少基調にあることから、建機に代わる受注貨物の確保が急務となっています。
港運事業においては、トラック輸送料、倉庫作業料などが増加しました。一般管理費も上昇傾向にあるため、価格改定交渉を粘り強く実施いたしましたが、利益改善までには至りませんでした。また、倉庫事業は、危険品貨物の取扱いやISOタンクコンテナの保管収益が堅調に推移しました。その一方で兵庫埠頭物流センターの大型荷役機械の減価償却費が利益を圧迫。作業員の人件費の増加、資材費の高騰もあり、増収減益となりました。
全体を振り返ると、1〜3月にかけてはもう少し対応策があったのではないかという思いもありますが、「堅実な兵機海運」としての信頼を損なうことなく、お客様に対する輸送責任を果たすことができたと自負しています。その一方で、多くの方々のご支援があってこそ、私たちは事業を継続できているのだと改めて感じましたので、しっかりと恩返しをしていきたいと思っています。
大和工業グループと資本業務提携契約を締結
既存事業の強化による業容拡大を目指す
当社は2025年1月31日付で大和工業グループ(大和工業株式会社及び連結子会社であるヤマトスチール株式会社)と資本業務提携契約を締結いたしました。当社の目的は、内航・外航事業及び港運・倉庫事業の強化と育成による業容拡大です。国内事業基盤の強化を目的として、国内海上物流の効率化、原料調達の安定化、出荷業務の強化を目指す大和工業グループとの資本業務提携は、双方の企業価値を大きく高めると考えました。
当社にとって大和工業グループは、最も売上比率の高い取引先の一つです。今回の提携によって信頼関係はより強固なものとなり、特に人材の獲得と育成においては計り知れないメリットがあると考えています。3月にヤマトスチールより発表された自社内航船の建造(最大1,600トンの499船/8月より運航予定)、大和工業グループとJFEスチールグループの協業開始も当社にとっては強力な追い風です。選ばれる会社であり続けるための企業努力を今後も続けてまいります。
2042年の創業100周年に向けた3つの挑戦を始動
若手社員の成長とともに描く未来像
4月30日には、10年後に向けた長期経営ビジョン「VISION for 2035」及び2027年度を最終年度とする中期経営計画「Road to 2027」を発表させていただきました。 長期経営ビションのテーマは「物流“ソリューション”企業として新たなステージへ〜創業100年に向けた挑戦〜」。2042年の創業100周年に向け、その中間点の2035年をターゲットに3つの挑戦を掲げました。


“人財”による強固な組織への変革
新領域事業へ進出するための大きなポイントは、20〜30代の若手社員の台頭です。経営基盤の強化と企業価値の持続的向上を実現するため、当社は数年前から若い人たちに「この会社で働き続けたい」と思ってもらえる職場環境と制度の整備に注力してきました。そのなかで成長した若手社員が、それぞれの事業部門でリーダーシップを発揮し、結束力を高められるようにサポートすることが経営陣の役目と考えています。
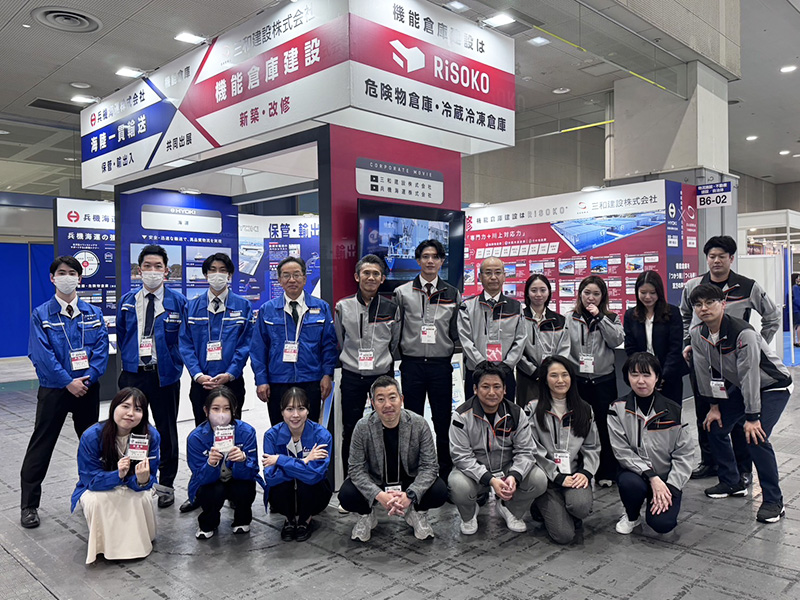
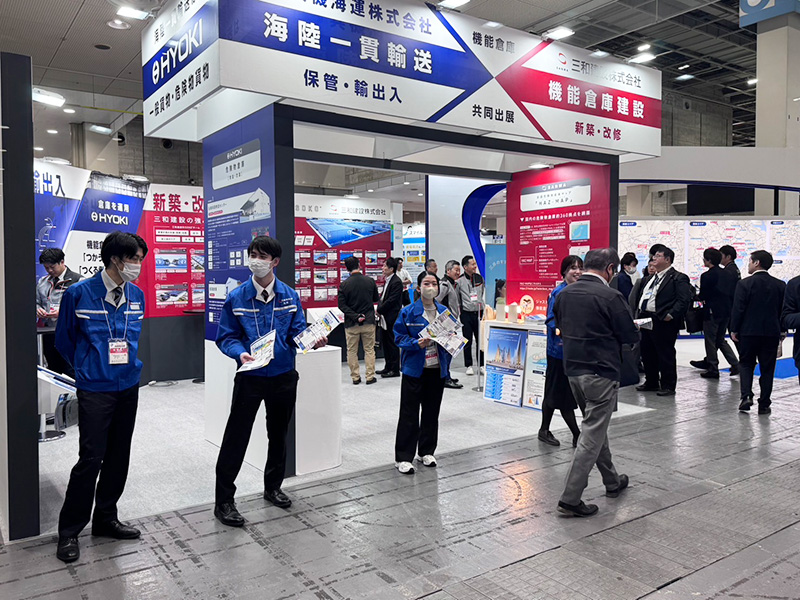
その一環として、今年の4月には取引先とともに「第6回 関西物流展 KANSAI LOGIX 2025」へ初出展。ブース制作の準備から搬入、運営まで、すべてを若手社員に任せました。終了後、感想を聞くと「多くのお客様に自社の事業とサービスをアピールできてよかった」「他社の同世代の社員が真剣にPRに取り組む姿を見て刺激を受けた」という声が圧倒的に多く、第一歩を踏み出すことができたと感じています。
また、2025年2月に大きくリニューアルしたコーポレートサイトについては、構成やデザイン、ムービー制作に至るまで、若手社員を中心としたプロジェクトチームが企画し、具現化しました。サイトの刷新は私自身、社長就任後ただちに取りかかろうと思っていた事案です。「きっと、あなたと世界をつないでいる」のキャッチコピーには海上物流の未来へ向けた社員の想いがこもっており、従来の兵機海運のイメージを一新して発信力を高めるという意味でもすばらしいサイトになったと思います。若手社員の積極性が出てくるまでは少し時間が必要かと思いますが、こうして挑戦する場を増やすことが、経営参画の意識を持った人財の育成につながると信じています。
未来への「土台」を築く3カ年計画「Road to 2027」を策定
“シン総合物流企業”への進化とともに売上高150億円、営業利益率4.5%を目指す
中期経営計画は、この長期経営ビジョンの実現に向けた『土台作り』と位置づけて策定しました。2027年度までの3カ年で売上高150億円、営業利益率4.5%達成が目標です。テーマは「“シン総合物流企業”への進化と真価」。目的は顧客満足度の向上と収益力の強化です。
初年度は、各事業の成功事例と最新情報を共有する仕組み作りによる部門間連携の強化、2年目は顧客・案件・品目別の収益管理とデータ蓄積環境の構築による高収益体制の確立、3年目は全社を横断する提案型営業体制の確立、とステップを踏んで取り組んでいきます。独立系企業ならではの柔軟性を生かし、物流コンサルティングから在庫管理、流通加工に至るまでのサービスを一貫して開発・提供できる“シン総合物流企業”への進化を目指します。
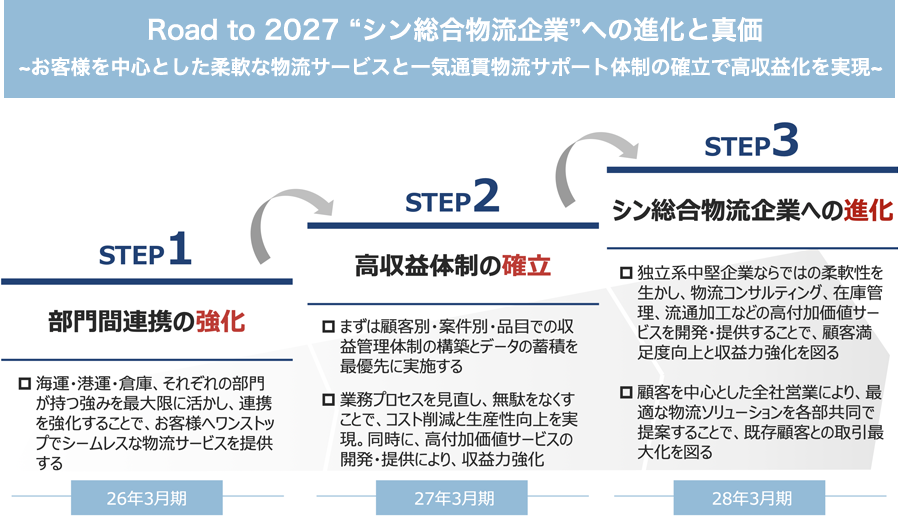
具体的な施策としては、倉庫事業ではすでに第4類第二石油類の危険物に適応するISO規格のタンクコンテナの保管場所の拡充と、精密機械・食品用定温倉庫の増設を進め、集荷営業の体制強化にも取り組んでいます。また、これからスタートする施策や、大和工業グループとの資本業務提携についても全社員で共有し、一体となり進めていきたいと考えています。
安定的かつ積極的な配当方針のもと、
今期は1株あたり115円の配当金を予定
株主還元・配当方針につきましては、企業業績および今後の事業展開を勘案し、安定的かつ積極的に実施します。具体的には、EPS(1株あたり当期純利益)が100円を上回る場合は、配当性向30%以上または1株あたり50円のいずれか高い基準で配当を実施いたします。この方針に基づき、当期(第83期)の期末配当につきましては、普通株式1株につき115円を予定しております。
株主の皆様のご支援に感謝し、
地域、社会に必要とされ続ける会社へ
2025年3月期は、私にとって社長就任1年目の年となりましたが、この1年間は、多くの学びを得るとともに、数多くの方々に支えられていることを改めて実感することができました。株主の皆様からは、応援や激励のお言葉をいただき、この場をお借りして心より御礼申し上げます。
そして、当社は今後も「安心・迅速・信頼」を一番のモットーとして輸送サービスの向上に努め、地元の皆様に愛される会社、社会に必要とされる会社であり続けるために挑戦を続けます。株主の皆様におかれましては、今後とも変わらぬご厚情を賜りますようお願い申しあげます。
TO OUR SHAREHOLDERS
株主の皆様へ
事業の経過及びその成果
当事業年度におけるわが国経済は、長年続いたデフレ経済を脱却し、幅広い分野で物価が上昇するインフレ経済の局面に入りました。前半は物価上昇に賃上げが追い付かず個人消費が足踏みしたものの、7月には日経平均が史上最高値を更新し、期中以降は実質賃金の改善により国内消費に復調が見られました。また、好調なインバウンド需要も国内消費の押上げに一定の影響を与えました。一方で、期末にかけては、ウクライナ情勢及び中東情勢の停戦を巡る交渉の難航ならびに米国新政権の関税政策等により、先行きに不安定感が懸念される状況で推移いたしました。
このような状況下におきまして、当社は「安全・迅速・信頼」をモットーに、国民生活と企業活動のライフラインを支える物流業者として、如何なる時世にも顧客に対する輸送責任を果たす「堅実な兵機」との信頼を得るべく、事業展開を進めてまいりました。
内航事業では、上昇が続く運航コストを改善するため、運賃改定交渉を継続実施しました。また、所属船団数を維持して輸送責任を果たすため、傭船料改善や新規傭船開拓に努めました。
外航事業では、前期好調であった建機輸送が、下期以降は競合により取扱いが減少しました。一方で、台湾及び韓国向けの取扱いは堅調に推移し、スポット案件獲得も収益に寄与しました。
港運事業では、為替変動や景気低迷が続く中国発着貨物減少の影響などもありましたが、他部門と連携し新規案件獲得に努め、通関取扱いは輸出入ともに前期並みの件数となりました。
倉庫事業では、兵庫埠頭物流センターの減価償却費が負担となった事に加え、労務費上昇も利益を圧迫しました。また、契約期間終了による物量減少もあり苦戦しました。
これらの結果、当事業年度の実績は、次のとおりとなりました。
当社は、前中間期(2023年10月)に、港運事業の船会社費用を売上から立替金へ変更しました。当事業年度はこの変更が通期にわたり影響したため、売上高は13,726百万円(前期比909百万円減 93.8%)と減収となりましたが、原価も同額減少したため営業利益には影響せず、営業利益は548百万円(前期比28百万円増 105.4%)となりました。一方で、前期は営業外収益として貸倒引当金戻入額89百万円を計上しましたが当事業年度はそのような特殊要因はなく、経常利益は618百万円(前期比60百万円減 91.1%)となりました。これらの結果、当期純利益は、435百万円(前期比77百万円減 85.0%)となりました。
次期の見通し
次期の経営環境の見通しにつきましては、国内は食料品や生活必需品の断続的な値上げが続いておりますが、物価上昇率を上回る実質賃金の改善が継続されれば、個人消費は緩やかな上昇が続くと予想されます。また、企業間取引における価格転嫁の商習慣が定着すれば、国内企業の設備投資も人手不足対応やサプライチェーンの見直しにより、持ち直しが続くと予想されます。一方で、海外に目を向けると米国政策による関税引き上げにともなう貿易摩擦の激化、地政学リスクの高まりなどの不確定要素による日本経済及び世界経済に及ぼす悪影響が懸念されます。
そのような状況下、内航事業では船舶運航費用の増加による収益悪化、船員不足及び船員高齢化によるオーナー船主の廃業が課題となっております。安定した責任輸送を果たすには、当社所属船団の維持及び新規船主を迎え入れて船団を増強する施策が不可欠となります。その為にも適正運賃を収受する必要がありますので、顧客に対しては継続的な運賃改定交渉を実施するとともに、当社はオペレーターとして所属船団の船主経済も改善するように協力していきます。また、無事故無災害の継続及び船員の労務環境の改善に向けた積極的な設備投資を推進し、慢性的な船員、艀員不足に対策を講じ、船舶不稼働による収益機会損失を軽減してまいります。
外航事業では、中国、中央アジア向けの建機輸送はRORO船との受注競争が厳しくなってきており、建機以外の受注開拓が課題となっておりますので、鉄鋼、設備機器、ゴム製品など建機と積み合わせが出来る貨物の集荷営業を強化いたします。積み合わせにより積載率を向上させ、1航海当たりの利益率の向上も目指します。また、スポット案件の受注には、外航海上輸送だけではなく、当社の他部署と連携し、国内陸上輸送や通関業務まで含めた一貫輸送の提案をして受注拡大に努めてまいります。
港運事業では、中国経済の停滞などにより当社主要顧客の取扱いが伸び悩んでおりますので、新規取引先の拡大が課題となっております。陸上輸送を依頼する協力会社不足にともなう原価上昇や当社の一般管理費も賃金改定等により上昇しておりますので、利益率の改善が課題となっております。既存顧客へ価格転嫁を粘り強く申し入れるとともに、システムを活用した業務の効率化に努めます。また、他部署と共同で物流効率化、大型貨物の荷役提案や海陸を組み合わせたモーダルシフトの推進を実施し、取引顧客の拡大を図ります。特に、関西地区においては、大阪・関西万博後の統合型リゾート(IR)の建設も始まりますので、需要の取り込みを図ります。
倉庫事業では、港運事業に連動して普通品の取扱いが伸び悩んでおります。新設倉庫が郊外に建設され、当社倉庫の拠点となる港湾地区を通過する輸出入通関にともなう貨物の集荷が課題となっております。また、倉庫作業員の確保、人員の効率的な配置及び価格競争に巻き込まれない高付加価値貨物の取扱いが出来る人材、設備の整備が必要となっております。高収益が見込め顧客ニーズのある危険品、定温貨物及び重量貨物などの取扱量を増やせるように設備投資を行ってまいります。貨物の集荷に関しましては、営業推進部署と一体となって対外的なアピールの場を持ち、倉庫部門独自の営業も積極展開してまいります。
大和工業グループとの資本業務提携契約締結について
当社は将来に向けての業容拡大を目的として、2025年1月31日に大和工業株式会社及び大和工業株式会社の連結子会社であるヤマトスチール株式会社との間で、資本業務提携契約を締結しました。取り組むべき業務提携の内容を着実に進め、企業価値向上を図ってまいります。
詳細は、当社ウェブサイトで公表した開示文書をご高覧ください。
中期経営計画の策定について
当社は2025年をスタートとする「中期経営計画」を策定しました。「Road to 2027 “シン総合物流企業”への進化と真価」をスローガンに、お客様を中心とした柔軟な物流サービスと一気通貫物流サポート体制の確立で高収益化を実現してまいります。
詳細は、当社ウェブサイトで公表した「中期経営計画の策定について」をご高覧ください。
配当について
当社は配当方針を「企業業績および今後の事業展開を勘案した安定的かつ積極的な配当」と定めております。安定配当を基本としつつ、EPS(1株当たり当期純利益)が100円を上回る場合は、配当性向30%以上または1株当たり50円のいずれか高い基準での配当を実施させていただきます。
この方針に基づき、当期(第82期)の期末配当につきましては、普通株式1株につき115円とさせていただきます。
100年企業を目指し、役職員一丸となり社業の発展に取り組んでまいります。株主の皆様におかれましては、ご理解をいただき、今後とも変わらぬご厚情を賜りますようお願い申しあげます。
事業別概況
海運事業
【内航海運】
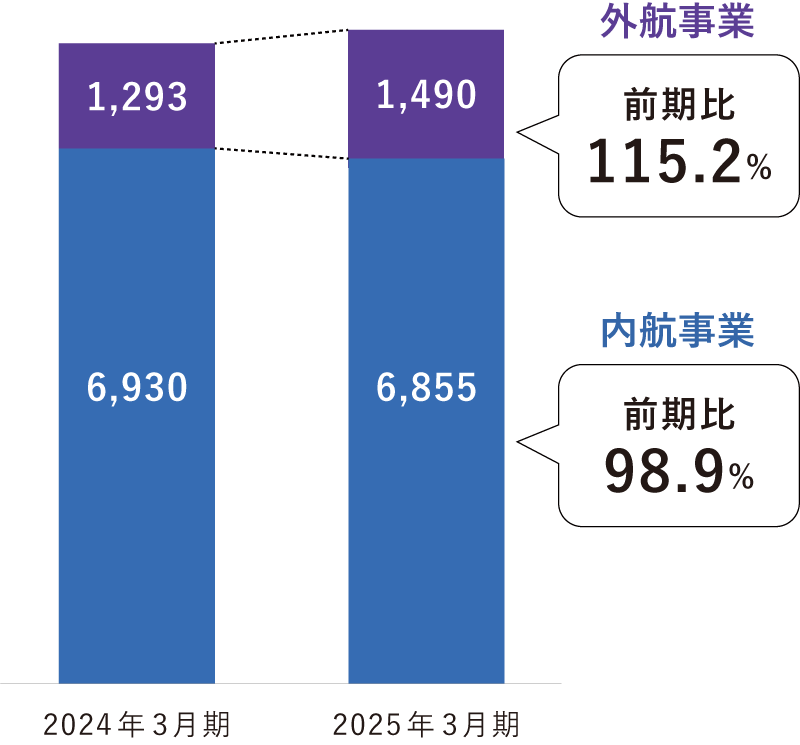
運航コストの上昇が続くなか、適正運賃への改定を顧客へ継続交渉をするとともに、当社所属船団を維持し、安定的な輸送サービスを提供し続けるため、各船主への定期傭船料の増額実施及び船主と一体となり新造船を就航させました。また、航海期間の短い輸送にはトリップ傭船の積極的な配船や輸送ニーズに応じて台船を使用したプラント輸送などにより、収益の底上げと利益率改善を実施しました。一方で、主要顧客の工場設備の更新にともなう出荷休止期間があり、輸送取扱量が減少したこと及び社艀員不足による不稼働期間もあり、売上は伸び悩みました。
結果としまして、取扱量が1,777千トン(前期比97.5%)と減少しました。売上高は6,855百万円(前期比74百万円減 98.9%)と微減となりましたが、営業利益は339百万円(前期比31百万円増 110.1%)と増益になりました。
【外航海運】
韓国、台湾向けの鉄鋼製品は堅調な取扱いで前年並みで推移し、設備輸送案件などスポット貨物は順調に取扱いを伸ばしました。また、円安レートによる影響でドル建て海上運賃の売上にプラス効果が表れ、収益の下支えとなりました。一方で、外航事業の主力貨物の一つである中国、中央アジア向けの建機輸送は、当事業年度後半にかけてRORO船との集荷競争により前年対比で取扱量が減少しました。
結果としまして、売上高は1,490百万円(前期比196百万円増 115.2%)、営業利益は235百万円(前期比134百万円増 232.8%)と増収増益になりました。

港運・倉庫事業
【港運事業】
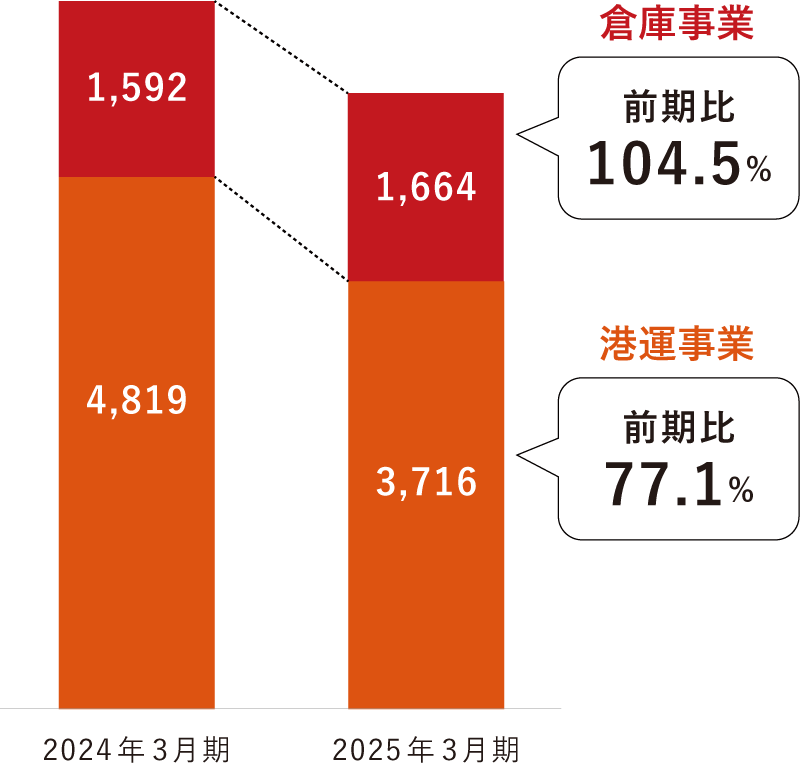
欧米各国が利下げに向かうなか、日本は利上げ機会を伺う展開により歴史的な円安がひと段落しました。また、日本の主要な貿易相手国である中国経済の停滞などもあり、輸出入取引を行う当社顧客にとって、取引形態や貿易相手国の見直しなどが顕在化してきました。当社営業の中核を担う港運事業は他のセグメントと共同セールスを実施し、新規案件の獲得に努めました。なお、トラック運送料、倉庫作業料などの費用が増加しており、また一般管理費も上昇傾向にありますので、価格改定の交渉を粘り強く実施しましたが、利益改善には至りませんでした。
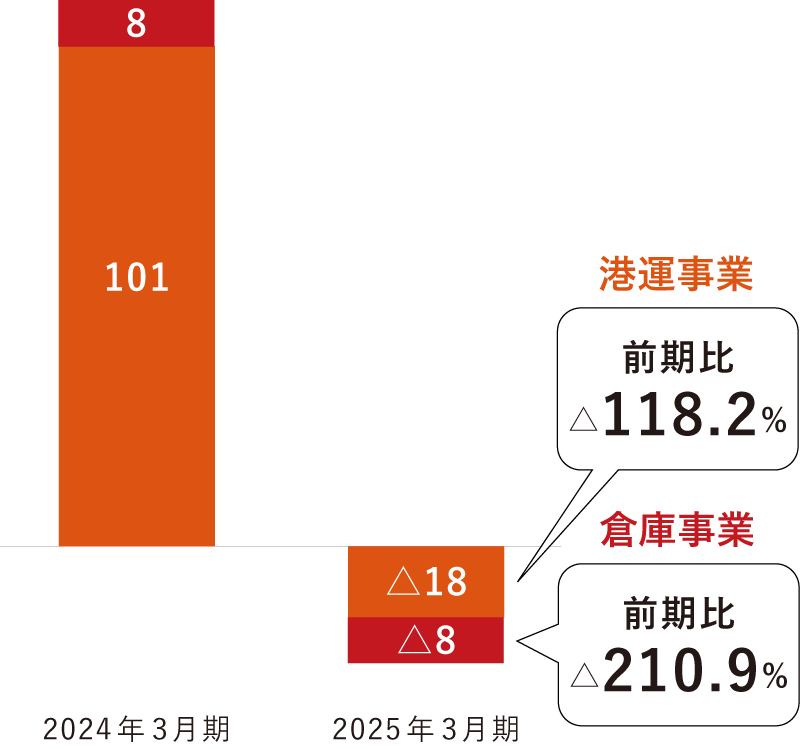
結果としまして、売上高は3,716百万円(前期比1,103百万円減 77.1%)となり、営業損失は18百万円(前期は営業利益101百万円)と減収減益になりました。
【倉庫事業】
兵庫埠頭物流センターの減価償却費の負担、また、作業員人件費及び資材費高騰なども利益を圧迫しました。危険品貨物取扱いやISOタンクコンテナの保管収益は堅調に推移しましたが、一方で、神戸、大阪地区の一般貨物は伸び悩んだ事と、契約期間終了による物量減少もあり全体的なカバーには至りませんでした。神戸物流センター、兵庫埠頭物流センター両倉庫間の一体運営による取扱い貨物の配置換えや、需要が見込めるISOタンクコンテナ蔵置場や定温倉庫の拡大、効率的な人員の配置など神戸地区倉庫事業の運用の見直しが課題となりました。
結果としまして、売上高は1,664百万円(前期比71百万円増 104.5%)となり、営業損失は8百万円(前期は営業利益8百万円)と増収減益になりました。
株式について
株式の状況(2025年3月31日現在)
発行可能株式総数 |
4,000,000株 |
|---|---|
発行済株式の総数 |
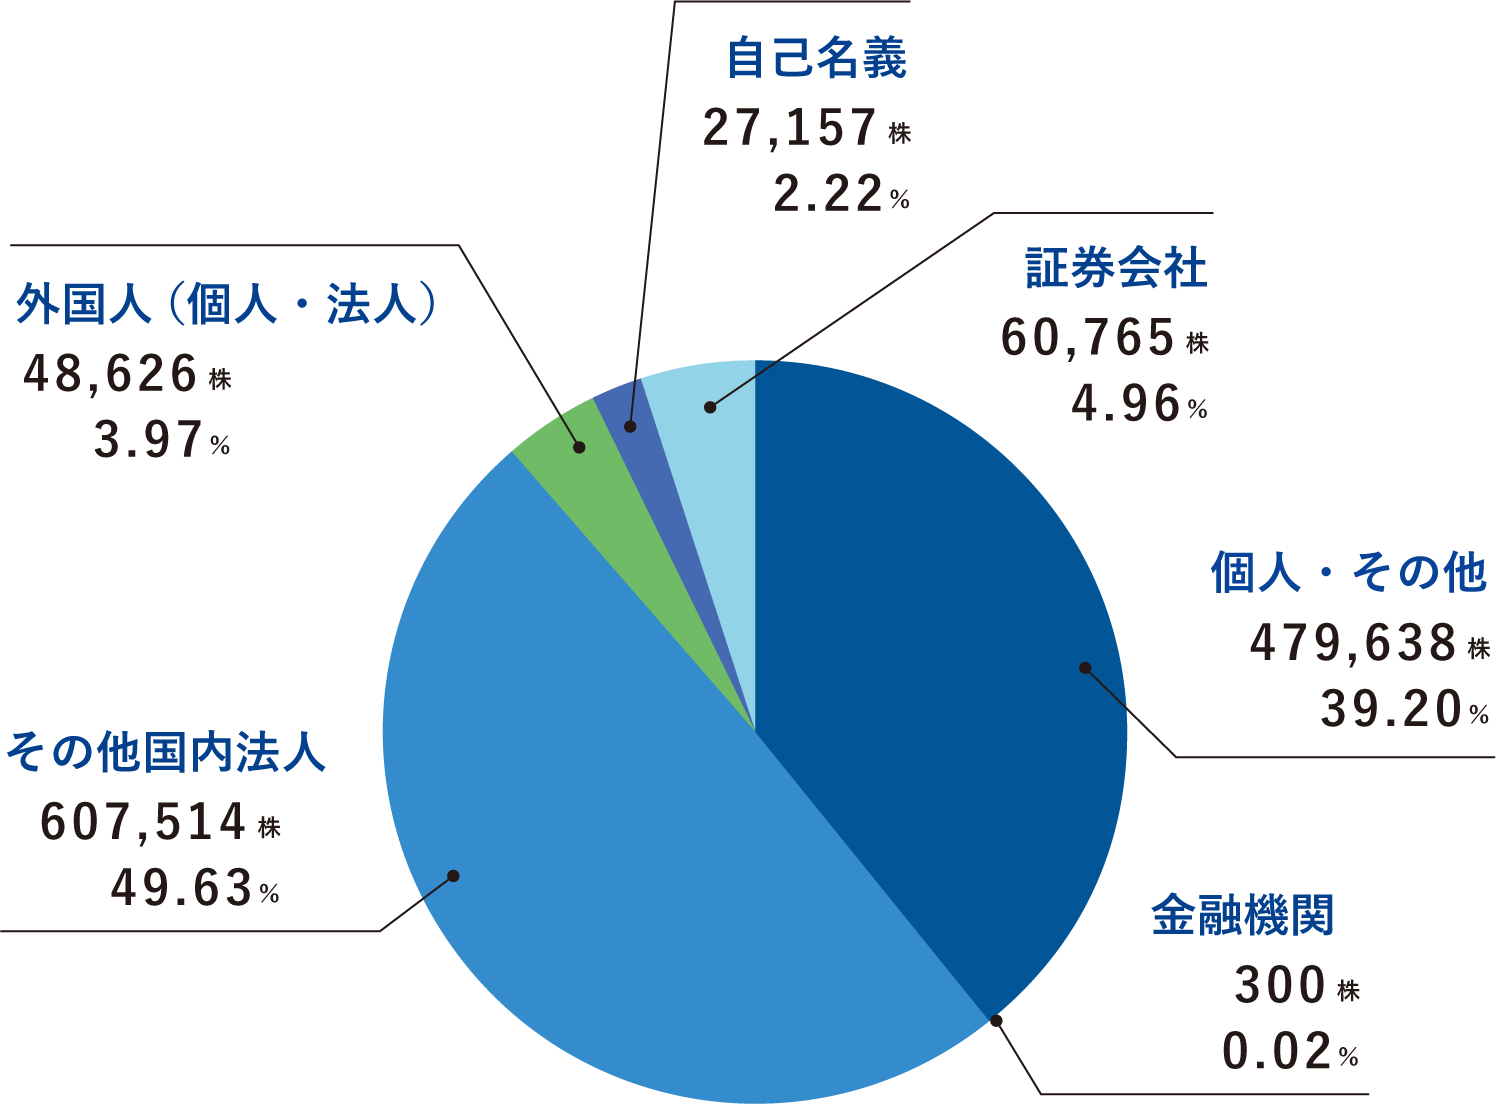
1,224,000株(内 自己株式 27,157株) |
資本金 |
612,000,000円 |
大株主
| 株主名 | 持株数(株) | 持株比率(%) |
|---|---|---|
| 大和工業株式会社 | 174,800 | 14.61 |
| 堂島汽船株式会社 | 119,654 | 10.00 |
| ふたば会(取引先持株会) | 63,715 | 5.32 |
| 株式会社富洋海運 | 53,900 | 4.50 |
| 有限会社山広運輸興業 | 31,600 | 2.64 |
| 兵機海運株式会社従業員持株会 | 29,846 | 2.49 |
| 大東 洋治 | 26,100 | 2.18 |
| 野村證券株式会社 | 21,176 | 1.77 |
| 平井 清隆 | 20,300 | 1.70 |
| 虹技株式会社 | 15,000 | 1.25 |
所有者別株式分布状況
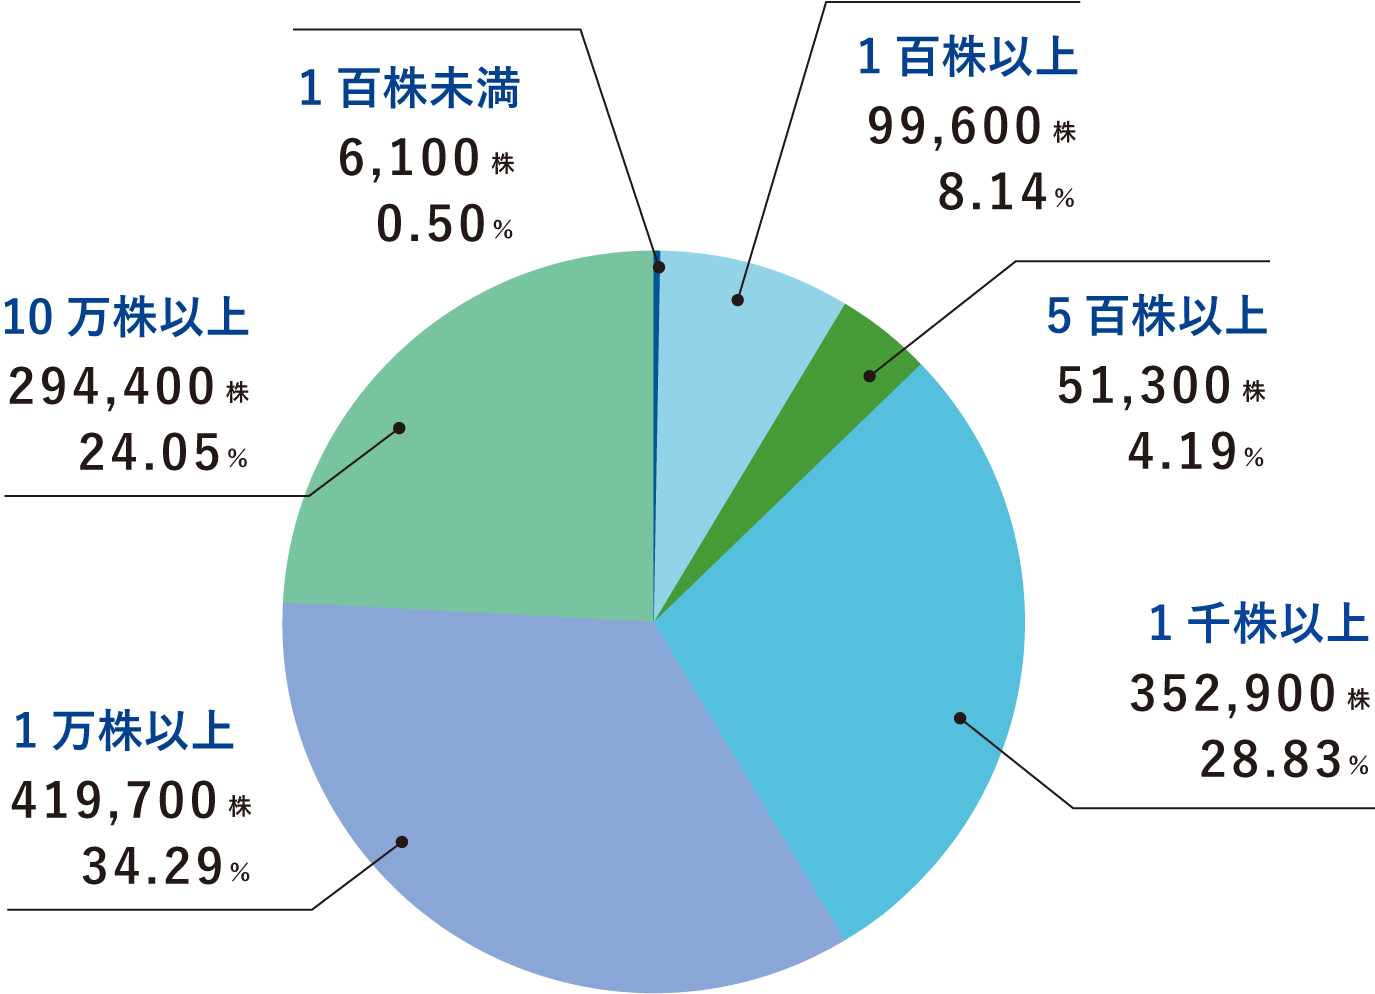
所有株数別株式分布状況
第6回 関西物流展初出店
関西物流展とは、関西・西日本を拠点とする物流関係者が集まる、物流業界の「生産性向上」「環境改善」に関する製品・サービスの総合展示会です。危険物や温度管理といった特殊な倉庫建設「RiSOKO(リソコウ®)」を手掛けられている三和建設株式会社様と共同出展いたしました。
今回当社は初出展にあたり、兵機海運とはどんな会社なのか、さらに兵機海運の一つの強みである危険品倉庫事業をメインでご紹介いたしました。当社の一般倉庫を含めた倉庫状況及び危険品倉庫に関する詳しい情報、タンクターミナルの予定などを展示し、鋼材輸送や危険物保管等の当社の強みをアピールすることができました。